Costos
Cómo se determina el costo de un producto o servicio
La contabilidad de costos traduce el consumo de recursos de una organización en el costo unitario de lo que produce o vende. Repasamos los principales sistemas de costeo.
Elementos del costo
Todo costo de producción puede descomponerse en tres elementos: materiales directos (insumos que se identifican físicamente con el producto), mano de obra directa (el trabajo aplicado directamente a la fabricación) y costos indirectos de fabricación (todo lo demás necesario para producir, que no puede asignarse de forma directa a una unidad específica).
La forma en que se asignan los costos indirectos a cada unidad producida es, precisamente, lo que distingue a los distintos sistemas de costeo.
Costeo por órdenes de trabajo
Se utiliza cuando la producción se organiza en lotes o pedidos identificables (por ejemplo, un taller de muebles a medida). Cada orden acumula sus propios materiales, mano de obra y costos indirectos, lo que permite calcular un costo unitario específico para ese lote.
Costeo por procesos
Se aplica en producciones continuas y homogéneas (por ejemplo, una planta embotelladora). Los costos se acumulan por proceso o departamento durante un período, y luego se dividen por las unidades equivalentes producidas para obtener el costo unitario promedio.
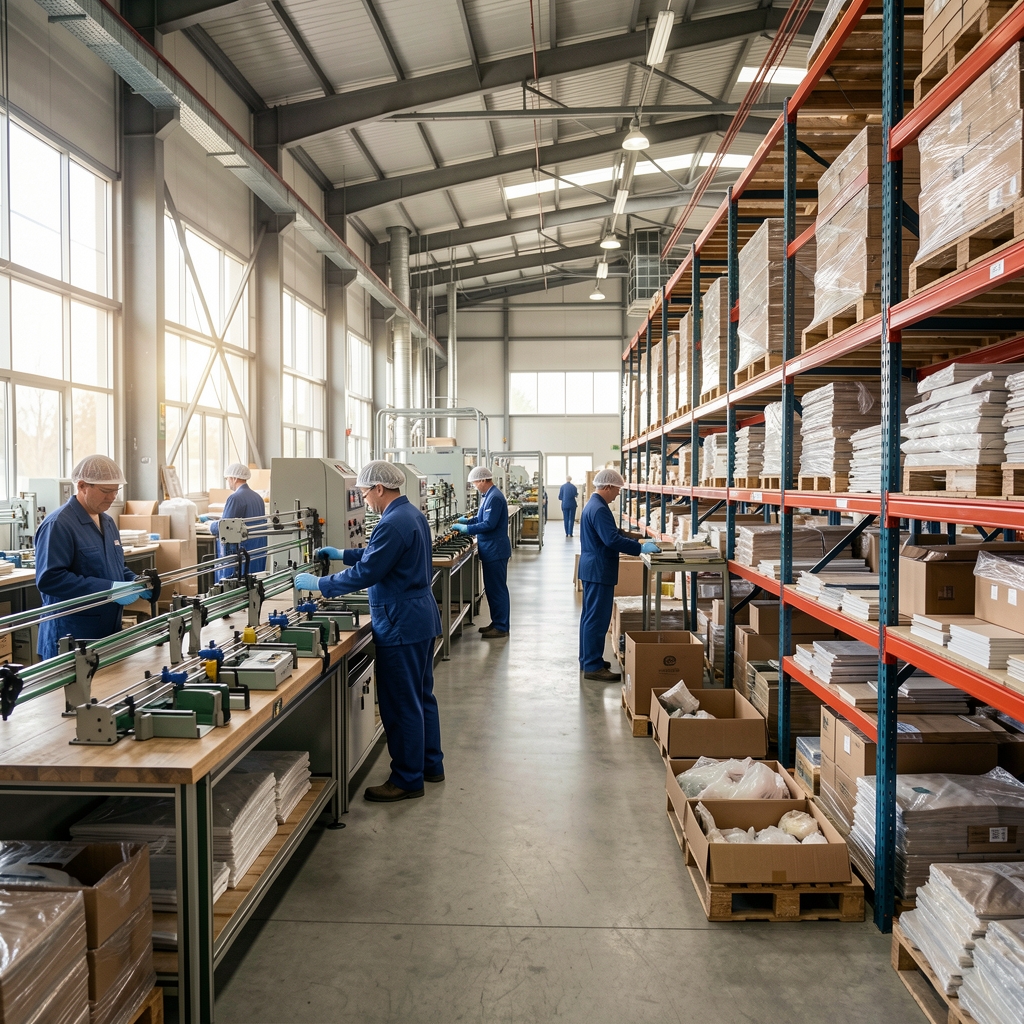
El sistema de costeo elegido depende del tipo de proceso productivo de la organización.
Costeo variable vs. costeo por absorción
Dos formas distintas de tratar los costos fijos
| Criterio | Costeo por absorción | Costeo variable |
|---|---|---|
| Costos fijos de fabricación | Se incluyen en el costo del producto | Se consideran gasto del período |
| Uso principal | Información contable externa (normativa) | Análisis interno de rentabilidad |
| Efecto en inventarios | Incluye costos fijos en el valor de inventario | Solo incluye costos variables |
| Utilidad para decisiones de corto plazo | Limitada | Alta, permite calcular contribución marginal |
Ejemplo aplicado
Cálculo del costo unitario en una orden de producción
Una orden de producción de 500 unidades acumula los siguientes costos: materiales directos por $1.800.000, mano de obra directa por $950.000 y costos indirectos asignados por $650.000.
Relacioná los costos con la carga tributaria
El tratamiento de los costos también incide en la determinación de resultados impositivos. Conocé la relación entre contabilidad y fiscalidad.
Ver Fiscalidad y Tributación