Casos de estudio
Metodología aplicada a casos hipotéticos
Cada caso desarrolla, paso a paso, cómo aplicar un método contable a una situación simulada. Las cifras y empresas mencionadas son ficticias y se utilizan con fines exclusivamente educativos.
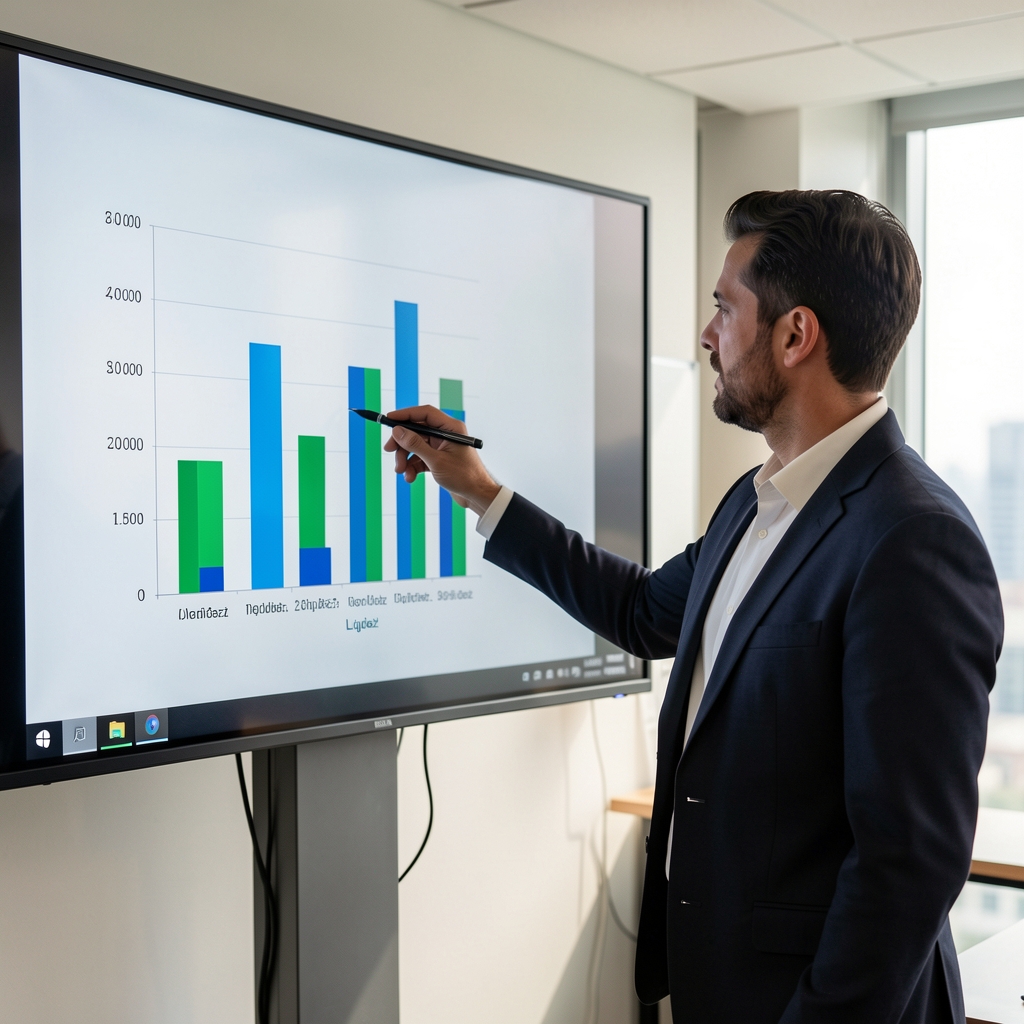
Caso 1: análisis de liquidez en una empresa de distribución mayorista.
Caso 01 · Análisis financiero
Liquidez en una empresa de distribución mayorista
Distribuidora Ficticia S.A. es una empresa hipotética dedicada a la distribución mayorista de artículos de limpieza en la zona metropolitana de Buenos Aires. Al cierre de su ejercicio, su balance muestra un activo corriente de $22.500.000, compuesto en un 60% por inventario, y un pasivo corriente de $14.800.000.
La liquidez corriente resultante es de 1,52 ($22.500.000 / $14.800.000), un valor que a primera vista parece adecuado. Sin embargo, al calcular la prueba ácida —excluyendo el inventario— el ratio cae a 0,61, lo que indica que la empresa depende fuertemente de la venta de su inventario para afrontar sus obligaciones de corto plazo.
Conclusión metodológica: un ratio de liquidez corriente aceptable puede ocultar una dependencia excesiva del inventario. Por eso recomendamos calcular siempre ambos ratios en conjunto, y no analizar la liquidez corriente de forma aislada.
Caso 02 · Contabilidad de costos
Costeo por órdenes en un taller de manufactura
Taller Modelo SRL es una empresa hipotética que fabrica muebles a medida. Para la orden de producción N.º 118, correspondiente a un pedido de 20 escritorios, se registraron los siguientes consumos: materiales directos por $1.240.000, mano de obra directa por $680.000 y costos indirectos de fabricación asignados por $360.000.
El costo total de la orden asciende a $2.280.000, lo que arroja un costo unitario de $114.000 por escritorio. Al comparar este costo con el precio de venta unitario de $165.000, se obtiene un margen bruto de $51.000 por unidad, equivalente a un 30,9% sobre el precio de venta.
Conclusión metodológica: el costeo por órdenes permite conocer con precisión la rentabilidad de cada pedido específico, algo especialmente relevante en producciones bajo pedido con alta variabilidad entre unidades.
Caso 2: costeo por órdenes de producción en un taller de manufactura de muebles.
Aviso importante
Los casos presentados en esta sección son simulaciones desarrolladas por el equipo editorial de Questra con fines exclusivamente educativos. Los nombres de empresas, las cifras y los escenarios descritos son ficticios y no corresponden a ninguna organización real. No deben utilizarse como base para decisiones financieras, contables o de inversión reales.
Explorá la metodología detrás de estos casos
Conocé el proceso editorial que seguimos para construir cada ejemplo aplicado.
Ver Metodología